어제 미국 고용지표가 좋지 않게 나왔습니다. 실업율도 소폭 상승했구요. 그럼 국채 금리는 어떻게 되어야 할까요? 당연히 경기가 냉각되고 물가는 떨어질 가능성이 높으니 국채 금리는 떨어져야겠죠.
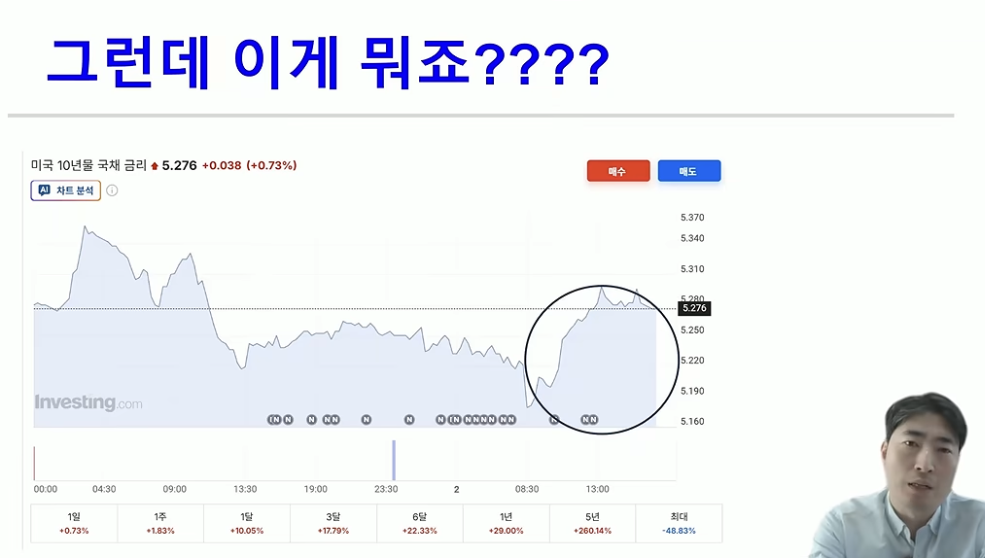
그런데 미국채는 해당 데이터가 공개된 직후 잠깐 떨어졌다 곧바로 반등해 발표 이전보다 더 올라가는 황당한 일이 벌어졌습니다. 캡쳐한 이미지처럼 “그런데 이게 뭐죠????”가 되버린거죠.
영상에서는 이런 괴이한 현상을 설명해보려고 여러가지 가설을 제시해서 장황하게 소개하고 있지만, 우리는 이런 일을 처음 목격하는 게 아닙니다. 그렇다면, 예전에 이런 일이 일어났던 원인을 확인하는게 훨씬 빠르고 정확한 분석이 되겠죠. 물가가 낮게 나오고 고용지표가 좋지 않았는데 국채 금리가 떨어지는게 아니라 오히려 오르던 현상은 시장이 다른 어떤 펀더멘틀보다“연준의 긴축(기준금리 인상) 가능성”에 주목하던 때에 일어났었습니다.
지난 9월 FOMC에서의 기준금리 인상만으로는 충분한 긴축이 이뤄질 수 없다는 사실, 그리고 이런 식의 데이터라면 10월에 연준이 금리인상을 하지 않을 가능성이 높으며, 재무부가 긴축정책을 펼칠 가능성이 없다는 판단이 이렇게 실시간의 금리 반등에 한몫을 한 겁니다.
이제는 이런 일이 생긴 다음에 재무부가 이를“채권 자경단의 횡포”라 규정하고 대응하려 했었던 과거 사례를 주목해야 합니다. 재무부는 지난 번에 그런 대응에 실패했습니다. 이번에도 섯불리 대응하다 말빨이 먹히지 않으면 사태는 걷잡을 수 없게 될 것이기에 좀 더 강력한 정책수단을 들고 나올 수도 있습니다.
물론 사안을 보는 관점은 객관적이고 냉정해야 합니다. 현재의 미국채금리 상승은 한가지 변수 때문만이 아니기에 유가가 크게 하락하거나 이란전쟁이 해결되는 것 같은 다른 변수들 때문에 갑자기 미국채 금리가 떨어질 수도 있습니다. 그리고, 그렇게 다른 외적 변수에 의해 금리가 떨어지기 시작하면 지금껏 누적되어있던 미국채 숏포지션이 한번에 청산되면서 생각보다 훨씬 급격한 금리하락을 목격하게 되지 말라는 법도 없지요.
우리가 확신할 수 있는건 설령 전쟁이나 유가 같은 변수들이 모두 호전된다 하더라도 끝간데 모를 재정적자나 AI과련 회사채 발행규모 만으로도 국채 금리는 상당히 단단하게 다져진 바닥이 존재할거라는 점입니다. 설령 금리가 특정한 계기를 통해 매우 급격하게 하락하더라도 과거 코로나 이전과 같은 수준의 저금리를 기대할 수는 없다는 겁니다. 이미 3% 이상으로 물가상승이 고착되려는 현상황을 생각하면 금리가 급격하게 내려갈 수는 있어도 장기간 크게 내려갈 수는 없다는겁니다.

