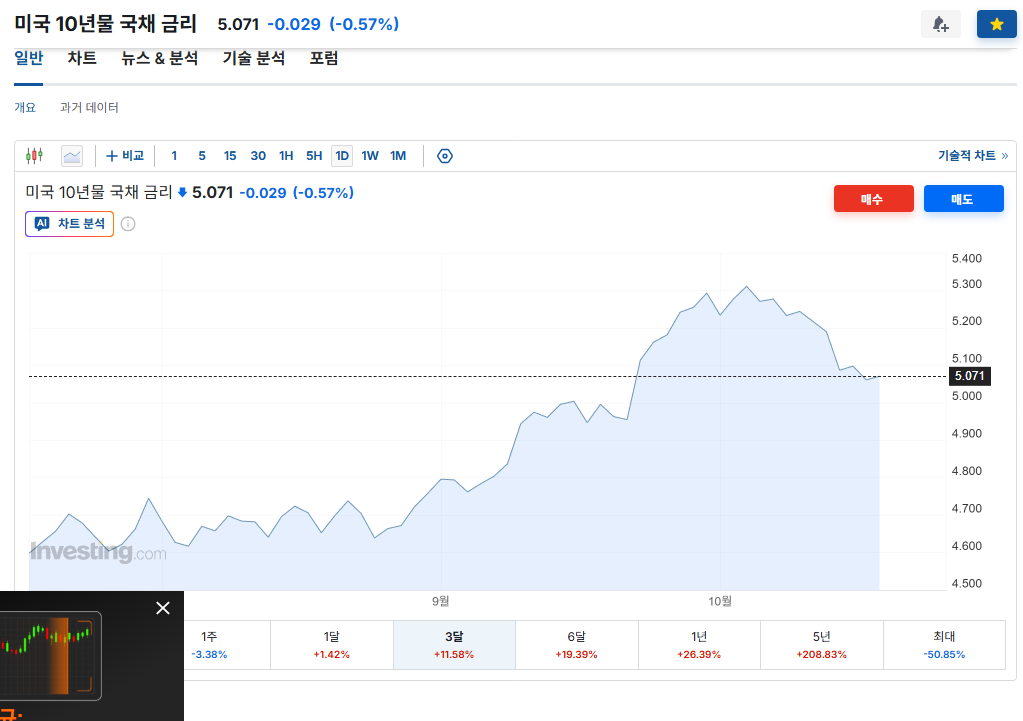
위의 이미지는 최근 3개월간 미국채 10년물 금리 차트입니다. 그동안 가파르게 상승세를 보이던 미국채 10년물 금리가 지난 10월 초를 시작으로 상당히 가파르게 내려와 5%대를 위협하고 있는 상황입니다.
지금 미국채 장기물 금리를 움직이는 변수는 다양하겠지만, 단순한 경제 펀더멘털 보다는 수급요인이 그동안 금리를 계속 끌어올리고 있었다는 분석이 우세한 게 사실입니다. 그렇다면, 10월 초 이후 지금 정도의 하락세라면 그동안 극단적으로 쏠려있던 미국채 금리에 대한 숏포지션이 상당부분 청산되기 시작할 가능성을 고민해보아야 할 시점입니다.
- 지나치게 쏠려있던 미국채 장기물의 숏커버링 내지 숏스퀴징으로 인해 추가적으로 가파른 금리인하 이벤트가 발생할 것인가
- 중간선거가 끝나고 나서도 미국채 금리가 계속 상승추세를 이어갈 것인가
1번과 2번 시나리오 중 어떤 식으로 흘러갈 것인가에 따라 상황은 극단적으로 갈리게 될 수 밖에 없기 때문입니다. 문제는 지금 국면이 어중간한 중간지대가 존재하기 정말 어려운 상황이라는 점입니다. 비단 시장금리 뿐 아니라 중간선거라는 정치적인 대결구도 또한 이러한 대치를 더욱 격하게 만들고 있습니다. 이렇듯 어마어마한 에너지가 미국채 금리의 상승과 하락요소 사이의 대치구도에 잠복해있기 때문에 균형이 깨지는 순간, 어느쪽으로든 급격한 쏠림이 발생할 확률이 높습니다. 균형이 깨지고 거대한 전환을 유발할 임계점이 멀지 않은 상황입니다.
이렇게 상반된 금리전망이 큰 에너지를 품은 채 서로 대치하고 있는만큼 이로 인해 주식을 비롯한 다른 자산시장의 움직임 또한 매우 엇갈린 전망들이 서로 강하게 대치할 것이며, 그 어느 쪽으로든 크게 움직일 가능성이 있다고 생각합니다.

